先说个我反复遇到的事。挺多站长搭完站兴冲冲去申请收款,结果分不清「官方支付」和「聚合中转支付」,对接文档照着抄、回调地址配了三次,还是报错、还是丢单,最后跑来问我:易支付到底是不是微信支付宝开的?付了钱它就帮我收着?
这问题我一年里不知道解释多少遍,干脆把这事从头捋清楚。易支付是什么平台,一句话讲不明白,得一层一层拆。
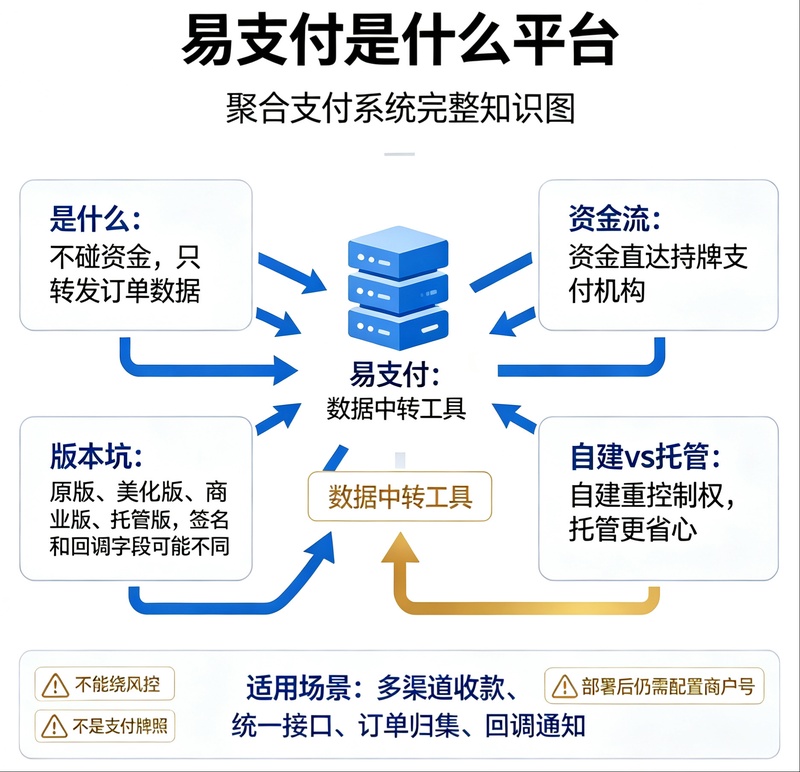
易支付到底是什么
先把最容易搞混的边界划出来。微信支付、支付宝是持牌机构,钱从用户扣出来、清算、结算到商户,整条资金链路都是它们自己跑。而易支付不是持牌机构,它是一套聚合支付系统,也就是一套跑在服务器上的软件。
它干的事,是把微信、支付宝、各家通道的接口收拢到同一个入口里,商户对接一次就能用上好几家支付方式,不用一家家去申请、一家家去啃文档。
这里头有一句话,全网很少人讲透,却是理解这件事的钥匙:易支付不参与资金流,只参与数据流。钱从来不经易支付的手,它只是把订单参数转发出去、把通知转发回来。
资金流转的三个角色
微信和支付宝是资金方、清算方、风控方,钱是它们收的,风控是它们做的,商户的收款账户也是它们结算的。
而易支付,是参数中转、订单调度、回调转发的工具。用户付的每一分钱都直接进了微信支付宝的商户号里,易支付碰不到钱,也碰不到你的结算银行卡。所以「易支付会不会截留这笔钱」这种担心,从根上就不成立——它手里根本没握着钱。真正要看的,是背后接的是哪家持牌通道,稳不稳、结算正不正常。
易支付的核心功能,都是解决真问题的
别去看官方宣传页那堆名词,按站长实际用到的顺序说。
统一 API 接口归一化。微信、支付宝、云闪付各一套参数,一个站接三家就得写三份代码,易支付归成一套,你只对接一套、底层它自己分发。
自动签名封装。新手最大的报错来源。各家签名算法、字段排序、加密方式全不一样,手写错一个字符回调就验不过,易支付封装好了,你填 key 就行。
订单状态统一归集。不同通道状态码不一样,有的 SUCCESS、有的 1,易支付统一成一套,判断成没成只看一个字段。
异步回调统一推送。用户付完款,通道往 notify_url 发 POST 告诉你到账,服务器收到才能改单发货,易支付把各家回调转成同一种格式推给你。
多通道路由适配。一个通道维护或限额了,自动切到另一个,不用半夜爬起来改配置。
为什么市面上有一堆「易支付」
这是全网几乎没人系统讲过的一块。你搜「易支付」,出来的结果五花八门,有的叫彩虹易支付,有的叫某某易支付,界面长得都不一样。新手一看就懵:到底哪个是真的?
真相是,易支付最初是一套开源的聚合支付程序,开源之后各路开发者拿去改,衍生出一堆版本:开源原版、二次开发版、美化版、商业版、托管版。
这些版本的差别不是名字的差别,是接口、报错、回调格式、参数适配的差别,同一个「易支付」三个字,底层实现可能完全不同。
光说「有差别」太空,我举两个真实经历过的故障,你就知道差别具体在哪、怎么排查。
故障一:签名对不上,回调一直验签失败。有个站长装了网上下载的某「美化版」,照着官方原版文档填 key,结果回调一直报 sign 校验不通过。查了半天才发现,他那个版本把签名字段的排序规则改了——原版是按参数名 ASCII 码升序拼好再 MD5,那个美化版用的是 SHA256,而且拼接时不带 key 前缀。签名算法一变,你照原版文档算出来的 sign 和它算出来的永远对不上,回调当然通不过。这类问题没别的办法,只能对着你手里那个版本的源码核对签名函数,别拿别的版本文档硬套。
故障二:回调字段名变了,到账了却显示未支付。另一个站长的订单,用户明明付了钱,后台却一直是「未支付」。抓包一看,回调其实发出来了,但那个版本把回调里的订单号字段从 out_trade_no 改成了 order_id,金额字段从 money 改成了 amount。你的服务器按标准字段去取,取到的是空值,自然判断不了是哪笔单、多少钱,状态就卡在那不动。这种更隐蔽,因为它不报错,只是静默丢单。
所以新手最容易栽的坑就在这:照着网上某篇教程配,教程写的是 A 版、你手上装的是 B 版,字段对不上、回调格式不一样、签名算法也不一样,可能报错、可能静默丢单,还以为是自己配错了。对接前先确认你用的是哪个版本、看的是哪份文档,版本和文档对不上,再怎么调都白搭。
把上面这些串起来,其实「易支付是什么平台」这个问题的答案已经完整了:它是一套不碰资金、只做数据中转的聚合支付软件,因为开源衍生出了大量接口差异的版本,但「不碰钱」这个本质在所有版本里都是一样的。记住这一句,后面的内容都是围绕它展开的补充。
自建部署和第三方托管,到底怎么选
搞清楚「它是什么」之后,如果你决定要用,下一个问题就是:自己搭,还是用别人搭好的?这两条路对应的是同一种东西的两种落地形态,不是两种不同的产品。先把两条路的底细摊开。
自建部署,就是自己租服务器,把开源程序下下来,装环境、配参数、起服务,整套东西都在自己手上。好处是数据全在自己手里、接口随便改;坏处是你得懂 Linux、Nginx、数据库,出问题自己扛,半夜通道挂了没人帮你重启,安全补丁也得自己打。
第三方托管,就是直接用运营方搭好的平台,注册商户号、填几个参数就能收钱。好处是省心,运维、安全、升级都是运营方在干;坏处是接口和数据在别人那儿,通道稳不稳、结算快不快,全看运营方靠不靠谱。
怎么选,就看三条。
第一,看运维能力。会装环境、会看日志、敢半夜爬起来处理故障的,自建没问题;服务器都没碰过的,别硬上,托管更合适。
第二,看业务量级。一天几十笔的小站,托管省下的精力远比省那点服务费值钱;量起来、要定制化接口了,再考虑自建也不迟。
第三,看通道资质谁兜底。这条最容易被忽略。自建只是把程序跑起来,通道还得你自接持牌机构;托管平台若能提供现成的持牌通道、把合规理顺,那它的价值就不是「省事」,而是「省掉一堆资质对接的坑」。
一句话收尾:自建买的是「控制权」,托管买的是「省心」。新手先托管跑通业务,有需求再回头自建,是最稳的路径。
什么情况该用,什么情况别用
选型问题,直接给判断标准。记住前面那句——它只是工具,不是资质,所以「能不能用」不取决于易支付本身,取决于你符不符合通道的准入条件。
该用的场景:你有自己的网站或小程序,想同时收微信、支付宝,又不想一家家申请、一家家写对接,尤其是个体户或小团队没有专人啃各家 SDK,用一套统一接口最省事。
绝对别用的场景:你没有营业执照、没有正规经营主体,只想「挂个链接就能收钱」。这种情况任何合规通道都接不了,易支付也帮不了你,它只是工具,不是通道资质本身。业务若是平台明令禁止接入的品类,那更别碰,接了也会被风控清退。
一句话:易支付解决的是「对接麻烦」,解决不了「资质缺失」,这两个问题很多人混为一谈。
新手最容易栽的三个误区
这三个误区,站长圈子里几乎人人经历过,一个个说。
误区一:以为易支付能绕过风控。不能。风控是微信支付宝在做的,跟易支付没关系,它只是转发参数,该拦的照样拦,多套一层中转出问题的概率反而更大。
误区二:以为易支付是正规支付平台。它是一套软件、一套系统,本身不是持牌支付机构。正不正规,取决于背后接的通道是不是持牌、运营方是不是守法经营,别把「易支付」三个字当资质招牌。
误区三:以为部署完就能直接收款。部署只是第一步,后面还有商户号申请、参数配置、回调验证、测试交易,缺一步都收不了钱。从申请到首笔测试通过的全流程,我写过一篇实操记录:易支付微信接入实操教程:申请、配置与回调验证,照着做能少走很多弯路。
几个常被问到的问题
易支付安全吗?
安全与否不取决于「易支付」这三个字,取决于你选的运营方和通道。看它有没有备案、通道是不是持牌、结算是不是按时,这三点摸清了心里就有数。
个人能自己搭一套易支付吗?
技术上能,开源程序摆在那。但能不能合规用起来是另一回事,没有正规主体和持牌通道,搭起来也只能自己玩,收不了真实商户的钱。
易支付和官方接口,选哪个?
就接一家、有技术能力、也不差那点开发时间,直接官方接口最稳;要接多家、想省对接成本,聚合系统的价值就出来了。没有绝对的好坏,看你的实际需求。